
导读: 数字货币扩基和多发钱是两回事,央行下一步真正要干成这几件事数字货币扩基这个词最近频繁出现,很多人以为就是多印点数字人民币,其实远不止如此。扩基的核心是把数字人民币从小额零售支付推向更大场景。扩基意味着底层的M0要能往上走,变成可生息的资产。商业银行拿到数字人民币之后怎么记账、怎么清算,和央行直发完全...
数字货币扩基和多发钱是两回事,央行下一步真正要干成这几件事
数字货币扩基这个词最近频繁出现数字货币扩基和多发钱是两回事,央行下一步真正要干成这几件事,很多人以为就是"多印点数字人民币",其实远不止如此。我在团队里跟这个项目好几年数字货币扩基,想聊聊它真正在改什么。
扩基的核心是把数字人民币从"小额零售支付"推向更大场景。现在试点城市里,地铁、超市扫码还在跑,但银行间结算、国债兑付这些"大钱"流转还没真正接入。扩基意味着底层的M0要能往上走,变成可生息的资产。
技术上要解决的关键是分层体系。商业银行拿到数字人民币之后怎么记账、怎么清算,和央行直发完全是两套逻辑。分层确权这套框架在2025年的试点中已经跑通了核心链路,跨行、跨境的接口标准还在磨。
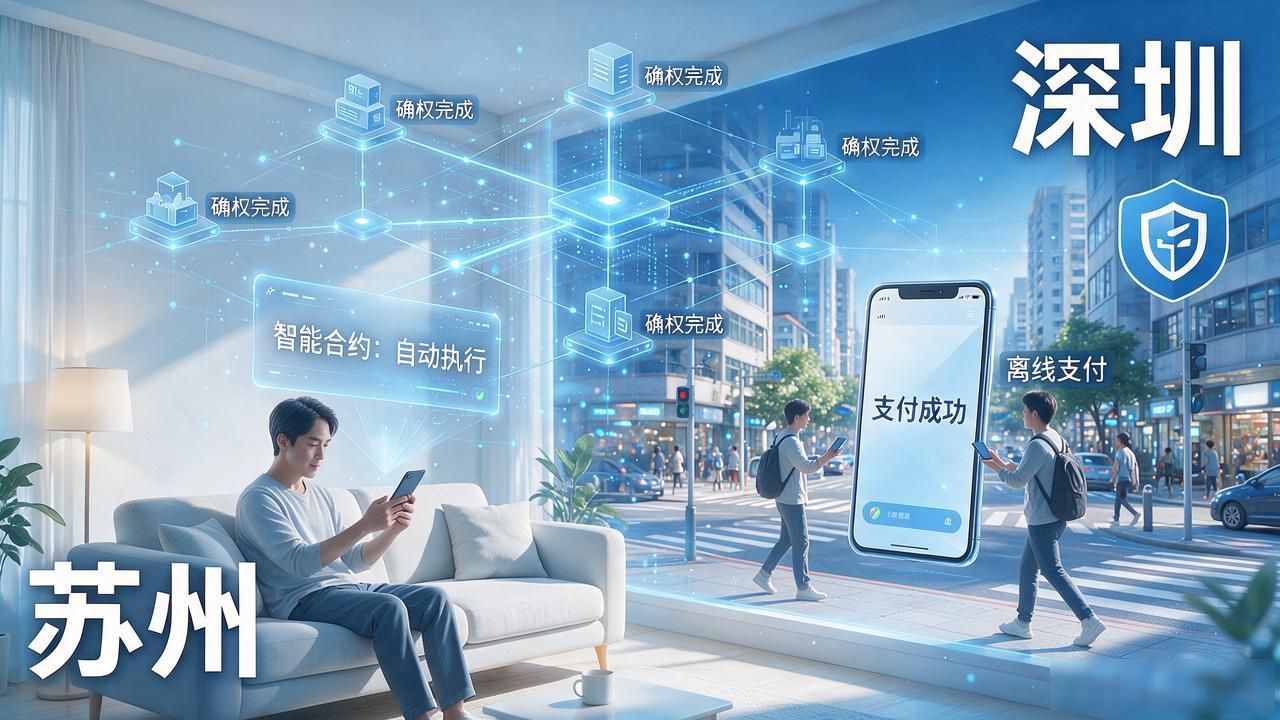
对普通人最直观的影响是"离线支付"和"智能合约"会跟着扩。房租到期自动划扣、供应链上层层确权,这些不是概念,深圳和苏州的试点里已经小规模落地了。
风险层面,扩基之后监管压力会陡增。反洗钱、数据隐私、跨境资本流动,每一条都是硬约束。团队内部常说,不是能不能扩,而是怎么扩才不炸。
你所在的城市试点到哪一步了?有没有注意到身边数字人民币的使用场景在悄悄变多?
转载请注明出处:比特派官网下载,如有疑问,请联系()。
本文地址:https://gasdag.net/btpx/7933.html