
导读: 想搞懂数字货币体系,抓住这三块核心就够了真正要搭起一套能运转的体系,法定信用锚、可编程基础设施、分层运营架构这三块缺一不可。少任何一块,数字货币就只是停留在PPT上的概念,落不了地。智能合约和可编程性是数字货币区别于现金的关键能力。这层做不好,数字货币就只是一张电子余额,撑不起体系二字。...
想搞懂数字货币体系,抓住这三块核心就够了
做货币技术这行十几年,越来越觉得公众对数字货币的理解还停留在"电子钱包"的层面。真正要搭起一套能运转的体系,法定信用锚、可编程基础设施、分层运营架构这三块缺一不可。少任何一块,数字货币就只是停留在PPT上的概念,落不了地。
央行数字货币和民间发币最大的区别,在于背后站着国家信用。数字人民币的发行量、准备金安排想搞懂数字货币体系,抓住这三块核心就够了,都要通过货币政策工具来统筹。这块不是纯技术问题数字货币体系三个核心,是制度设计。没有这层信用锚,货币就失去了价值稳定的根基,没人会长期信任一个没有终极背书的电子凭证。
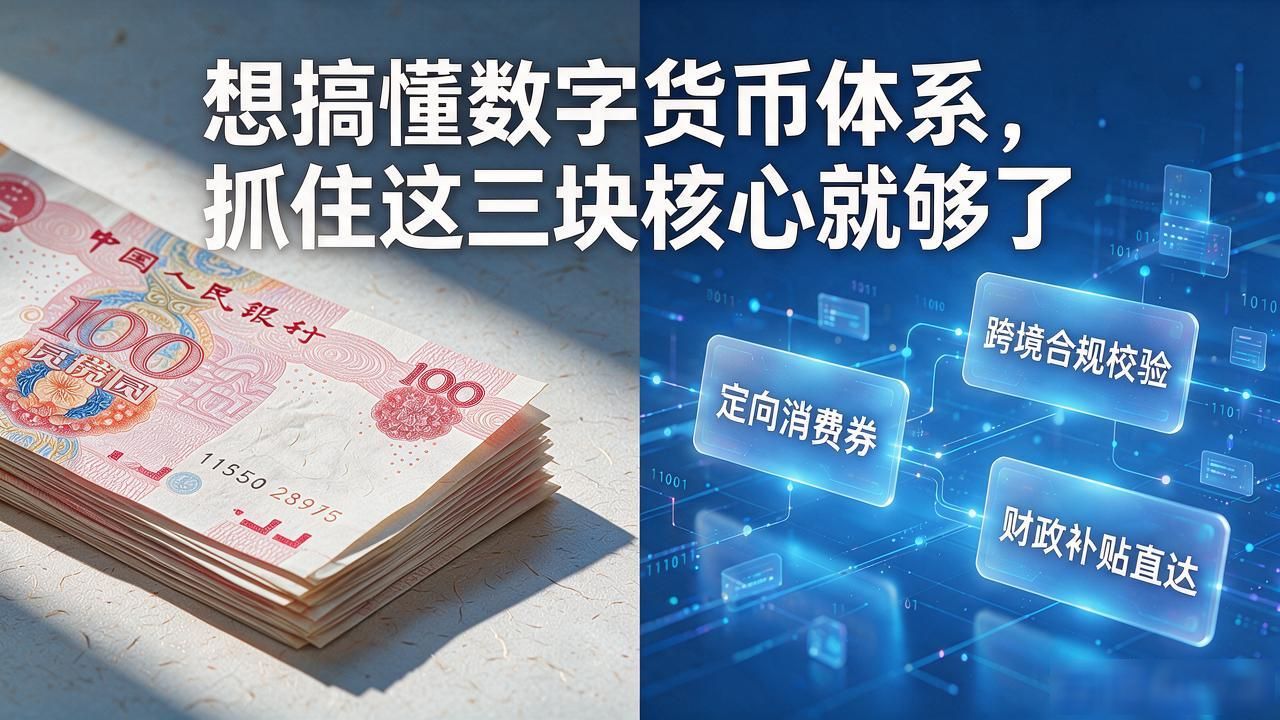
智能合约和可编程性是数字货币区别于现金的关键能力。传统货币发出去就是"哑"的,而数字货币可以在底层嵌入规则——定向消费券只能花到指定商户、跨境结算自动完成合规校验、财政补贴直达终端账户。这层做不好,数字货币就只是一张电子余额,撑不起"体系"二字。
分层运营架构让风险各归其位。央行管发行和最终清算,商业银行负责账户运营、风控和客户服务,用户通过数字钱包完成日常支付。数字人民币试点推到现在,"双层结构"已经跑通了基本流程,但商业银行的参与动力、长尾用户的服务成本,仍在持续磨合中。
三块要同时推进,节奏差一点就卡住。信用锚不稳,市场观望;可编程太弱,应用场景撑不起来;分层没理顺,商业银行缺乏内生动力。2025年数字人民币在批发、政务缴费等场景的扩展,本质上就是三块拼图逐步咬合的过程。
转载请注明出处:比特派官网下载,如有疑问,请联系()。
本文地址:https://gasdag.net/btpx/7121.html